Fransa’da "kurtarılamayacak kadar büyük" uyarısı: Rekor borçlanma ve siyasi belirsizlik
- Fransa'da artan kamu borcu ve bütçe açığı, protestolar ve Macron sonrası siyasi belirsizlikle birleşince finans piyasalarında endişe yarattı. Ülkenin 10 yıllık tahvil getirileri 2002’den bu yana en yüksek seviyeye ulaşırken, "kurtarılamayacak kadar büyük" uyarıları yapılıyor.
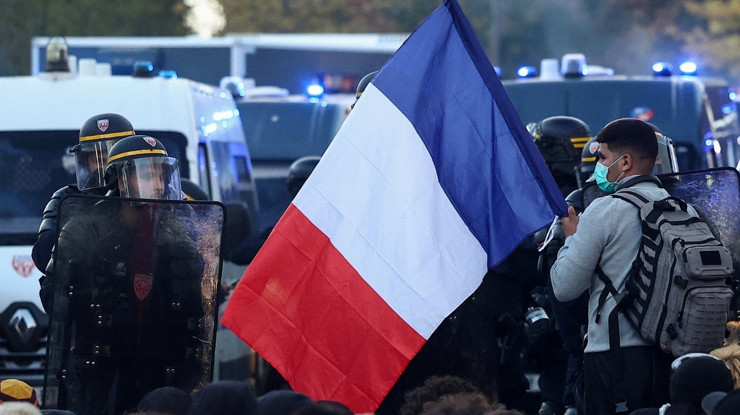
Fransa’da öğrenci protestoları ve kamu harcamalarına ilişkin tartışmalar, ülkenin derinleşen borç sorunuyla aynı döneme denk geldi. Cumhurbaşkanı Emmanuel Macron’un 2027’de görevden ayrılmaya hazırlanmasıyla siyasi belirsizlik artarken, finans piyasaları hükümetin bütçe açığını kontrol altına alabileceğine ilişkin işaretler bekliyor.
CNBCE.COM'u öncelikli haber kaynağınız olarak ekleyin EkleThe Guardian’ın haberine göre Fransa, kamu borcunun yüksekliği, ekonomik büyümenin yavaşlaması ve bütçe konusunda parlamentoda uzlaşma sağlanamaması nedeniyle yatırımcıların giderek daha fazla endişe duyduğu bir ülke haline geldi. Hükümet harcamaları azaltma baskısıyla karşı karşıyayken, sokaktaki protestolar da kamu hizmetleri ve sosyal harcamalar üzerindeki tartışmayı büyütüyor.
Fransa’nın kamu borcunun gayrisafi yurt içi hasılaya (GSYH) oranı 2025’te yüzde 115,6’ya ulaştı. Bütçe açığı ise aynı yıl GSYH’nin yüzde 5,1’i düzeyindeydi. Haberde karşılaştırma yapılan Birleşik Krallık’ta bu oranlar sırasıyla yüzde 94,3 ve yüzde 4,3 olarak verildi.
Fransa Maliye Bakanı Roland Lescure, bu yıl yüzde 5,4’e çıkması beklenen bütçe açığını azaltma sözü verdi ancak bunun nasıl yapılacağını henüz açıklamadı. Ülkedeki belirsizlik şirketlerin yatırım kararlarını da etkiliyor. Fransa’nın en büyük işveren örgütü Medef’in araştırmasına göre şirketlerin yüzde 82’si bir sonraki hükümetin ekonomi politikasının etkileri konusunda karamsar. Katılımcıların yüzde 66’sı, ekonomi politikalarındaki çıkmazın beş yıl daha sürmesi halinde işletmelerinin kırılgan hale gelebileceğini veya iflas edebileceğini belirtti.
Tahvil faizleri 2002’den bu yana en yüksek seviyede
Fransa’daki mali baskının önemli göstergelerinden biri tahvil piyasasında ortaya çıktı. Geçen hafta ülkenin 10 yıllık devlet tahvillerinin getirisi, Temmuz 2002’den bu yana en yüksek seviyeye çıkarak yüzde 5’e yaklaştı. Tahvil getirilerinin yükselmesi, hükümetin borçlanma maliyetlerinin artması anlamına geliyor.
Fransa’nın borçlanma koşulları, yatırımcıların kamu harcamalarını kontrol altına almakta zorlanan ülkelere karşı daha temkinli davranmasıyla ağırlaştı. Japon yatırımcıların da Fransa’ya yönelttikleri yatırımları azaltarak kendi ülkelerindeki daha yüksek getirili seçeneklere yönelmesi, Fransız hazinesi üzerindeki baskıyı artırdı.
Ekonomik görünümdeki sorunlar yalnızca Fransa’ya özgü değil. Covid-19 salgını sırasında artan kamu harcamalarının ardından Rusya’nın 2022’de Ukrayna’ya yönelik geniş çaplı işgalinin enerji fiyatları üzerindeki etkilerini hafifletmek için yeni destek paketleri devreye sokulmuştu. Ancak Fransa’da düşük büyüme, yüksek borç ve siyasi uzlaşmazlık bu sorunların yönetilmesini zorlaştırıyor.
Ülkenin ekonomik göstergeleri ise tablonun tamamının olumsuz olmadığını gösteriyor. Fransa, görece düşük elektrik fiyatlarına ve güçlü altyapıya sahip. Son dönemde protestoların odağındaki okulların finansmanı da Ekonomik İşbirliği ve Kalkınma Örgütü (OECD) ortalamasının üzerinde. Buna karşın ekonomide beklenen canlanma gerçekleşmedi.
Emeklilik reformu ve seçim hesapları
Macron’un emeklilik yaşını 62’den 64’e çıkarma planı, Fransa’nın bütçe sorununu çözmeye yönelik girişimlerinden biriydi. Neredeyse bütünüyle kamusal bir sistem üzerinden yürüyen emeklilik düzeninde tasarruf sağlamayı hedefleyen reform, 2024’teki erken seçim sonrasında parlamentoda yaşanan çıkmaz nedeniyle tam olarak uygulanamadı. Emeklilik yaşı artışı 62 yıl 9 ayda kaldı.
Gelecek yılki cumhurbaşkanlığı seçimi öncesinde siyasi partilerin bütçe politikaları da yatırımcıların kaygılarını artırıyor. Haberde görüşlerine yer verilen Sorbonne Üniversitesi tarih profesörü Laurent Warlouzet, aşırı sağcı Marine Le Pen’in emeklilik yaşını yeniden 62’ye indirme vaadiyle aynı zamanda yeni borçlanmayı sınırlandıracak bir düzenleme için referandum önerisini bir arada savunmasına dikkat çekti.
Warlouzet’e göre Le Pen’in geçmişte daha fazla kamu harcamasını savunan popülist çizgiden mali disiplin vurgusuna yönelmesi, seçmenlerinin hem daha fazla hemşire, öğretmen, polis ve yargı mensubu talep etmesiyle çelişebilecek bir durum yaratıyor.
Eurodan çıkış ihtimali yeniden tartışılıyor
Finans piyasalarındaki endişeler, Fransa’nın gelecek yılki seçimlerde aşırı sağ ile radikal sol arasında bir ikinci tur yarışına sahne olabileceği değerlendirmesiyle de bağlantılı. Fathom Consulting Direktörü Erik Britton, olası bir ikinci turda Le Pen ile Boyun Eğmeyen Fransa (LFI) lideri Jean-Luc Mélenchon’un karşı karşıya gelmesinin yatırımcıları kaygılandırdığını söyledi.
Britton, Le Pen’in seçilmesinin Fransa’nın eurodan çıkışı (Frexit) ihtimalini gündeme getirebileceğini, Mélenchon’un seçilmesinin ise kendisine göre daha yüksek bir risk oluşturabileceğini savundu. Bunlar gerçekleşmiş gelişmeler değil, Britton’ın siyasi senaryolara ilişkin değerlendirmeleri.
Fransa’nın eurodan çıkması ihtimalinin tartışılması, ülkenin Avrupa para birliğindeki merkezi konumu nedeniyle dikkat çekiyor. Britton’a göre Fransa’da yaşanacak yeni bir euro krizi, borçların ortaklaştırılması tartışmasını yeniden alevlendirebilir ve Almanya dışında euro bölgesindeki ülkelerin tahvil faizlerini yükseltebilir.
Habere göre bazı euro bölgesi maliye bakanları ve Avrupa Merkez Bankası (ECB) yetkilileri de Fransa hükümetine parlamentoda çoğunluk desteği alabilecek bir bütçe üzerinde uzlaşması yönünde çağrıda bulundu.
“Kurtarılamayacak kadar büyük” tartışması
Fransa’nın borçlarını çevirmekte zorlanması halinde Avrupa Merkez Bankası’nın müdahalesi olası seçeneklerden biri olarak görülüyor. Ancak ECB desteğinin sıkı koşullara bağlanması, Fransa’nın koşulsuz yardım talep etmesi durumunda yeni bir anlaşmazlık yaratabilir.
Nobel ödüllü ekonomist Paul Krugman, Fransa’nın kurtarma paketine ihtiyaç duyması halinde bunun son derece maliyetli olacağını belirterek ülkenin euro bölgesinin en büyük ikinci ekonomisi olması nedeniyle “batmasına izin verilemeyecek kadar büyük” konumdan “kurtarılamayacak kadar büyük” konuma geçmiş olabileceği uyarısında bulundu.
Bununla birlikte Fransa Merkez Bankası Başkanı Emmanuel Moulin, geçen hafta ülkenin Avrupa Merkez Bankası yardımına ihtiyacı olduğu iddiasını reddetti. Moulin’in “şu aşamada değil” ifadesini kullanması ise tartışmaları yatıştırmadı.
Société Générale’in kıdemli küresel stratejisti Albert Edwards ise tahvil piyasalarındaki baskının ülkeler arasında yer değiştirebileceğini söyledi. Edwards’a göre yatırımcılar, zayıflık işaretleri arayarak bir piyasadan diğerine yönelebiliyor; bu nedenle Fransa üzerindeki baskının gelecekte Japonya, Birleşik Krallık veya ABD’ye kayması da mümkün.
Bağımsız ekonomist Dhaval Joshi ise Fransa’nın borç dinamiklerini kontrol altına almak için zor ekonomik kararlar almak zorunda kalacağını belirtti. Joshi, İtalya, İspanya ve Yunanistan’ın önceki borç krizlerinden sonra uyguladığı ekonomik düzenlemeleri örnek göstererek asıl sorunun Fransa’nın bu kararları almadan önce ne kadar siyasi baskıyla karşılaşacağı olduğunu vurguladı.