Fonlardan çıkan para nereye gitti?

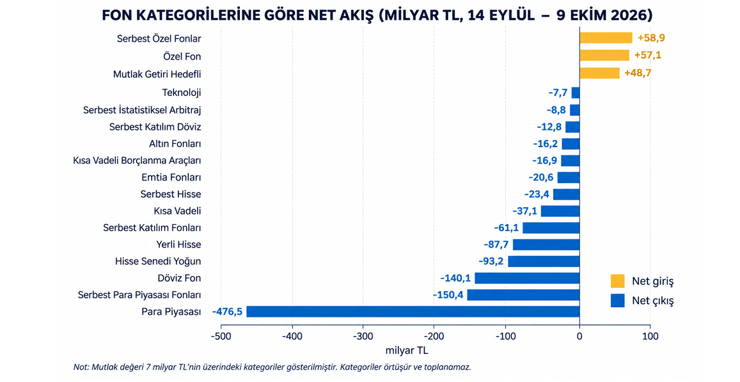
- Fon piyasasında yaşanan gelişmelerin ardından yatırımcıların tercihlerinde belirgin bir değişim yaşanıyor. Son bir ayda para piyasası fonlarından yaklaşık 477 milyar TL, döviz fonlarından 140 milyar TL ve hisse senedi yoğun fonlardan 93 milyar TL net çıkış gerçekleşti. Ancak para büyük ölçüde finansal sistemin dışına çıkmadı; bankacılık sistemine yöneldi. Veriler, yatırımcının artık yalnızca getiriyi değil, parasına erişimi ve güveni de önceliklendirdiğini gösteriyor.
Para nereden çıktı, nereye gitti?
Türkiye'de son bir aydır fon piyasasında yaşanan gelişmeleri yalnızca tasfiye kararları ve yatırımcı ödemeleri üzerinden takip ediyoruz. Oysa bu sürecin en az hukuki boyutu kadar önemli bir ekonomik sonucu var: Yatırımcı davranışları.
CNBCE.COM'u öncelikli haber kaynağınız olarak ekleyin Ekle131 fonun tasfiyesine ilişkin dokuz maddelik kanun teklifi TBMM'ye sunuldu. Düzenleme, tasfiye kapsamındaki fonların yatırımcılarına yapılacak ödemelerin önünü açmayı hedefliyor. Ancak bir taraftan bu süreç ilerlerken diğer taraftan işlem görmeye devam eden fonlardan da para çıkışı sürüyor.
Peki yatırımcı parasını nereye taşıyor? Hangi yatırım araçlarından uzaklaşıyor, hangilerine yöneliyor?
14 Eylül-9 Ekim dönemini kapsayan 20 işlem günlük fon akışları ile bankacılık verilerini birlikte değerlendirdiğimizde dikkat çekici bir tablo ortaya çıkıyor.
En büyük çıkış, en güvenli görülen fonlarda
Son bir ayın en çarpıcı verisi para piyasası fonlarından gelen yaklaşık 477 milyar TL'lik net çıkış. Bu fonlar uzun süredir mevduatın en güçlü alternatiflerinden biriydi. Görece düşük riskleri, günlük likidite imkânları ve kısa vadeli getirileri nedeniyle yatırımcıların nakit yönetiminde önemli bir yer tutuyordu.
Ancak tasfiye kapsamına alınan fonlar arasında para piyasası fonlarının da bulunması, yatırımcıların bu ürünlere yaklaşımını değiştirdi.
Üstelik çıkış yalnızca para piyasası fonlarıyla sınırlı kalmadı. Kısa vadeli borçlanma araçları fonları, döviz fonları ve altın fonları da benzer şekilde net çıkış yaşadı.
Burada önemli bir ayrım yapmak gerekiyor. Yaşananları yalnızca yatırımcıların riskli varlıklardan uzaklaşması olarak değerlendirmek yeterli değil. Çünkü görece düşük riskli ürünlerden de para çıkıyor.
Hisse fonlarında çıkış, küçük şirketlerde baskı
Fon piyasasındaki hareketlilik hisse senedi tarafında da kendisini gösteriyor.
Son bir ayda hisse senedi yoğun fonlardan yaklaşık 93 milyar TL net çıkış gerçekleşti. Yerli hisse fonları ve serbest hisse fonlarında da benzer bir eğilim var.
Bu dönemde borsa endekslerinin performansı arasındaki ayrışma dikkat çekici. BIST 30 endeksi yaklaşık %11 gerilerken, BIST 100 dışında kalan şirketleri izleyen BIST Tüm-100 endeksindeki kayıp %37'yi aştı. Bankacılık endeksindeki düşüş ise %5 civarında kaldı.
Bu ayrışma, özellikle daha küçük ve likiditesi sınırlı şirketlerin hisselerinde satış baskısının ne kadar belirginleştiğini gösteriyor.
Fonlardan çıkışların bu baskıyı artırmış olması mümkün. Çünkü işlem hacmi sınırlı hisselerde büyük pozisyonların satılması hem zaman alıyor hem de fiyatlar üzerinde daha güçlü etki yaratabiliyor.
Dolayısıyla fon piyasındaki gelişmelerin borsaya etkisini değerlendirirken yalnızca endekslerin genel performansına değil, büyük ve küçük şirketler arasındaki ayrışmaya da bakmak gerekiyor.
Döviz fonlarından çıkış, dövizden vazgeçildiği anlamına gelmiyor
İlk bakışta dikkat çekici bir başka gelişme döviz ve altın fonlarından yaşanan çıkışlar.
Son bir ayda döviz fonlarından yaklaşık 140 milyar TL, altın fonlarından ise 16 milyar TL net çıkış oldu.
Ancak aynı dönemde bankalardaki döviz mevduatı arttı.
TCMB'nin parite etkisinden arındırılmış verilerine göre yerleşiklerin döviz mevduatı üç haftada 5,2 milyar dolar yükseldi.
Bu iki veri birlikte değerlendirildiğinde önemli bir ihtimal ortaya çıkıyor: Yatırımcı dövizden tamamen vazgeçmek yerine, döviz pozisyonunu fon dışında tutmayı tercih ediyor olabilir.
Aynı zamanda TL fonlarından çıkan paranın bir bölümünün dövize yönelmiş olması da mümkün.
Burada kesin bir para transferi hesabı yapmak mümkün değil. Ancak veriler, fonlardan uzaklaşmanın döviz talebinin ortadan kalktığı anlamına gelmediğini gösteriyor.
Bu nedenle önümüzdeki dönemde yalnızca fonlardan çıkışları değil, döviz mevduatındaki değişimi de yakından izlemek gerekiyor.
Para sistemden çıkmadı, adres değiştirdi
Asıl dikkat çekici tablo bankacılık verilerinde ortaya çıkıyor.
Fon piyasasında çıkışların hızlandığı dönemde TL mevduatta güçlü bir artış yaşandı. TCMB verilerine göre üç haftalık dönemde TL mevduat yaklaşık 222 milyar TL yükseldi.
Ancak burada önemli bir ayrıntı var.
Bireysel yatırımcıların mevduatı artmaya devam ederken, son haftada şirketler ve kamu kuruluşlarının mevduatındaki düşüş toplam TL mevduatı aşağı çekti.
Bu durum bize iki farklı yatırımcı davranışını gösteriyor.
Bireysel yatırımcı parasını bankada tutma eğiliminde. Şirketlerin nakit hareketleri ise çok daha değişken. Dolayısıyla fonlardan çıkan paranın tamamının kalıcı olarak mevduata geçtiğini söylemek doğru olmaz.
Yine de genel tablo açık: Fon piyasasından uzaklaşan para büyük ölçüde bankacılık sistemi içerisinde kalıyor.
Burada finansal sistemden toplu bir çıkıştan ziyade, tasarrufların farklı araçlar arasında yeniden dağıldığını görüyoruz.
Büyük yatırımcı kontrolü elinde tutmak istiyor
Fonların büyük bölümünde net çıkış yaşanırken iki kategori pozitif ayrışıyor.
Özel fonlara yaklaşık 57 milyar TL, mutlak getiri hedefli fonlara ise 49 milyar TL net giriş gerçekleşti.
Özel fonlar, önceden belirlenmiş kişi ve kurumlara yönelik yapılar. Genellikle büyük yatırımcılar ve şirketler tarafından tercih ediliyor.
Bu nedenle söz konusu girişler, özellikle büyük yatırımcıların daha kontrollü ve ihtiyaçlarına göre şekillendirilmiş fon yapılarına yöneldiği şeklinde yorumlanabilir.
Ancak burada bir ayrım var. Bu fonlar tüm yatırımcıların erişimine açık değil. Dolayısıyla özel fonlardaki girişleri, fon piyasasının genelinde güvenin yeniden tesis edildiğinin işareti olarak görmek için erken.
Asıl mesele güvenin yeniden kazanılması
Bütün bu veriler bize fon piyasasında yalnızca geçici bir nakit hareketi yaşanmadığını, yatırımcı tercihlerinde daha geniş bir değişim olabileceğini gösteriyor.
Para piyasası fonları yıllardır mevduata alternatif olarak büyüyordu. Bugün ise bu fonlardan çıkan paranın önemli bir bölümünün yeniden bankacılık sistemine yöneldiğini görüyoruz.
Bence burada üzerinde durulması gereken asıl konu şu: Yatırımcı fonlardan yalnızca daha yüksek getiri bulduğu için çıkmıyor. Parasına erişim konusunda yaşanan belirsizlik de tercihlerini etkiliyor.
Bu nedenle tasfiye sürecinin nasıl yönetileceği, ödemelerin ne kadar hızlı yapılacağı ve yeni düzenlemelerin uygulamada nasıl sonuç vereceği yalnızca mağdur yatırımcıları ilgilendirmiyor. Fon piyasasının geleceğini de doğrudan etkiliyor.
Önümüzdeki dönemde fonlardan çıkışın yavaşlayıp yavaşlamadığı, mevduata yönelişin kalıcı olup olmadığı ve döviz talebinin nasıl şekillendiği önemli göstergeler olacak.
Sonuç olarak para büyük ölçüde sistemde kaldı ama yatırımcının tercihi değişti. Bundan sonraki mesele, bu paranın yeniden fon piyasasına dönmesini sağlayacak güven ortamının ne kadar hızlı oluşturulabileceği.