
Avrupa'da borç alarmı: Fransa'dan sonra sıra İtalya'da mı?
- Fransa’nın ardından Avrupa’da borç endişeleri bu kez İtalya’ya yöneldi. Meloni hükümetinin 28 milyar euroluk ek borçlanma planı ve Goldman Sachs’ın 2028 için yaptığı yüzde 137’lik borç/GSYİH tahmini, Roma’nın mali görünümünü yeniden gündeme taşıdı.
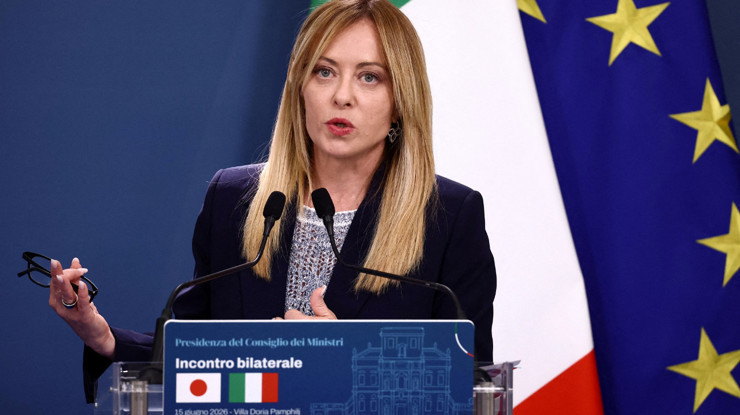
Fransa’da tırmanan borç krizinin ardından Avrupa’da kamu maliyesine yönelik endişelerin yeni adresi İtalya oldu. Giorgia Meloni hükümetinin savunma ve enerji alanlarına yönelik onayladığı 28 milyar euroluk ek borçlanma paketi, ülkenin mali hedeflerini yukarı taşırken küresel piyasaların ve yatırım bankalarının dikkatini yeniden Roma’ya çevirdi.
Avrupa'nın en yüksek borç oranı riski
CNBCE.COM'u öncelikli haber kaynağınız olarak ekleyin EkleYeni harcama planı doğrultusunda İtalya, 2027 bütçe açığı hedefini GSYİH’nin %3,4’üne, 2028 hedefini ise %3,2’sine çıkardı. Goldman Sachs Kıdemli Avrupa Ekonomisti Filippo Taddei, bu revizyonların önemli bir yukarı yönlü sürpriz olduğunu vurgularken; yüksek seyreden faiz oranları ve genişleyen bütçe açıklarının İtalya’nın borç/GSYİH oranını 2028 yılına kadar %137 seviyesine yükseltebileceğini ifade ediyor. Bu tablo gerçekleşirse İtalya, Avrupa’nın en yüksek borç oranına sahip ülkesi konumuna gelecek.
Seçim belirsizliği tahvil piyasasında baskıyı artırıyor
Yaklaşan genel seçimler de mali disiplin üzerindeki baskıyı artıran bir diğer unsur olarak öne çıkıyor. En geç Aralık 2027’de yapılması beklenen seçim öncesinde hem sağ hem sol blokların harcama odaklı vaatlerle koalisyon arayışına girmesi, mali konsolidasyon alanını daraltıyor. Bu belirsizlik ortamında 10 yıllık İtalyan devlet tahvillerindeki (BTP) getirilerin yüksek seyretmesi, borç yükünün sürdürülebilirliğini zorlaştırıyor. Nitekim UBS Yatırım Bankası yetkilileri, BTP’lerde kısa pozisyon alarak İtalya’nın Avrupa borç piyasasında bir sonraki zayıf halka olacağı yönünde pozisyon almayı tercih ediyor.
"İtalya'nın belirgin avantajları bulunuyor"
Buna karşın piyasa uzmanlarının tamamı karamsar bir çizgi izlemiyor. PIMCO Portföy Yöneticisi Konstantin Veit, Fransa’ya kıyasla İtalya’nın belirgin avantajları bulunduğunu savunuyor. Fransız devlet tahvillerinin büyük oranda yabancı yatırımcıların elinde olması olumsuz haberlere karşı kırılganlık yaratırken, İtalyan tahvillerinin ağırlıklı olarak yerli yatırımcılar tarafından tutulması piyasaya önemli bir istikrar kazandırıyor. Ayrıca İtalya’nın daha güçlü bir birincil bütçe dengesine, net bir siyasi yapıya ve zorlu mali kararları uygulama geçmişine sahip olması, ülkenin olası bir krize karşı Fransa’dan daha dayanıklı durmasını sağlıyor.